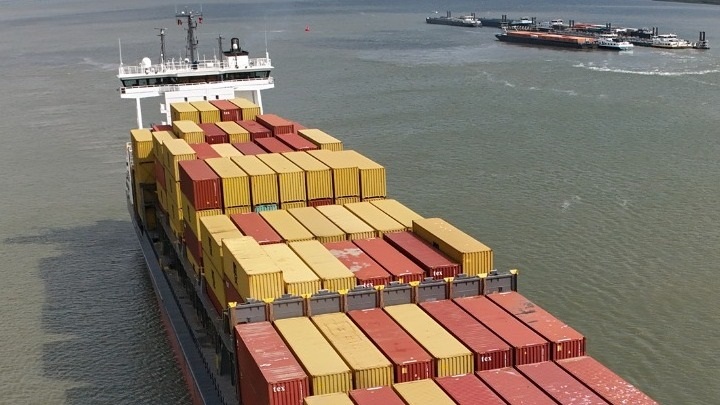
Με τη δυναμική από την επέκταση του ενδοασιατικού εμπορίου, τη λιμενική συμφόρηση και την κρίση στη Μέση Ανατολή, τα feeder containerships αναδεικνύονται ένας από τους ισχυρότερους κλάδους της ναυλαγοράς της ναυτιλίας τακτικών γραμμών για το 2026.
Σύμφωνα με την Intermodal, οι ναύλοι για ένα feeder 1.700 TEUs, σε συμβόλαιο χρονοναύλωσης 6-12 μηνών, έχουν ανέλθει περίπου στα $33.750 ημερησίως (+19% ετησίως), ενώ μονάδες 1.000 TEUs εξασφαλίζουν $18.750/ημέρα. Ενδεικτικό της ισχυρής ζήτησης είναι το γεγονός ότι οι ναυλωτές σπεύδουν να δεσμεύσουν από σήμερα χωρητικότητα κάτω των 3.000 TEUs, με τον χρόνο έναρξης των ναυλώσεων να εκτείνεται έως και το τρίτο τρίμηνο του 2027, ενώ η μέση διάρκεια των συμβολαίων εκτείνεται πλέον στους 24 μήνες.
Η ανθεκτικότητα αυτή πηγάζει από τη ριζική αναδιάρθρωση των ασιατικών εμπορικών ροών. Μετά την επιβολή δασμών το 2025, οι απευθείας κινεζικές εξαγωγές προς τις ΗΠΑ μειώθηκαν κατά 22%, με το 52% αυτών των όγκων να ανακατευθύνεται σε γειτονικές χώρες Πλέον, με μεγάλο μέρος της μεταποίησης και της συναρμολόγησης να μετατοπίζεται στο Βιετνάμ, στη Μαλαισία και στην Ινδονησία, αυξάνονται οι προσεγγίσεις σε ενδιάμεσους λιμένες, ευνοώντας τη χρήση feeders. Ως αποτέλεσμα, το ενδοασιατικό εμπόριο αναμένεται στα 72 εκατ. TEUs (+5,4%), ενώ οι spot ναύλοι (Σαγκάη-ΝΑ Ασία) έχουν υπερδιπλασιαστεί σε σχέση με πέρυσι.
Στη Μέση Ανατολή, η εικόνα παραμένει κατακερματισμένη. Το περιφερειακό εμπόριο εμπορευματοκιβωτίων καταγράφει πτώση 22% από τις αρχές του έτους, με τους ανεξάρτητους διαχειριστές να μειώνουν την έκθεσή τους και κρατικούς παίκτες, όπως το Ιράκ, να καλύπτουν το κενό εν μέσω συνεχιζόμενων επιθέσεων στην Ερυθρά Θάλασσα. Ταυτόχρονα, η συμφόρηση στα κινεζικά λιμάνια (με τον μέσο χρόνο αναμονής να εκτινάσσεται στις 23 ώρες λόγω τυφώνων) αφαιρεί διαθέσιμη χωρητικότητα από την αγορά, στηρίζοντας περαιτέρω τα έσοδα των εταιρειών.
Παράλληλα, η συμφόρηση στα ασιατικά λιμάνια αποτελεί σταθερό παράγοντα στήριξης της αγοράς. Σημειώνεται ότι ο μέσος χρόνος αναμονής στα κινεζικά λιμάνια εκτιμάται ότι έφτασε τις 23 ώρες τον Σεπτέμβριο, με κινητήριο μοχλό τις κακές καιρικές συνθήκες και την παρουσία τυφώνων.
Στον αντίποδα, η σταδιακή επιστροφή μεγάλων liners στη διώρυγα του Σουέζ αναμένεται να ασκήσει πιέσεις. Η αποκατάσταση των απευθείας προσεγγίσεων στην Ερυθρά Θάλασσα ενδέχεται να καταστήσει περιττές τις τοπικές υπηρεσίες τροφοδοσίας που δημιουργήθηκαν πρόσφατα, προκαλώντας αναδιανομή μεσαίας χωρητικότητας στο περιφερειακό εμπόριο.
Στο μέτωπο της προσφοράς, το βιβλίο παραγγελιών των feeders (1,05 εκατ. TEUs) περιορίζεται στο 20% του υφιστάμενου στόλου, έναντι άνω του 40% για το σύνολο των containerships. Ωστόσο, το 76% των παραδόσεων συγκεντρώνεται στο διάστημα 2027-2028, ενώ οι ανακυκλώσεις παραμένουν αμελητέες, παρά το γεγονός ότι το 30% του στόλου είναι άνω των 20 ετών.
Όπως καταλήγει η Intermodal, ενώ η αγορά παραμένει ισχυρή βραχυπρόθεσμα, η επιτάχυνση των παραδόσεων και η ομαλοποίηση στο Σουέζ αναμένεται να ασκήσουν πιέσεις. Το μεγάλο στοίχημα είναι αν ο μετασχηματισμός των εφοδιαστικών αλυσίδων θα δημιουργήσει ζήτηση, ικανή να απορροφήσει το κύμα της νέας χωρητικότητας από το 2027 και έπειτα.
ΠΗΓΗ: Intermodal
The post Δυναμική εμφάνιση των feeder containerships – Αναδεικνύονται ως ένας από τους ισχυρότερους κλάδους στη ναυτιλία first appeared on Portnet – Ειδήσεις Πειραιά.